تصور کنید یک صورت حساب رسمی برای مشتری صادر کرده اید اما بعد از ارسال متوجه می شوید که اشتباهی در آن رخ داده است. حالا چه باید کرد؟ آیا این اشتباه می تواند تاثیر منفی بر شفافیت مالیاتی یا رابطه شما با مشتری بگذارد؟ خوشبختانه قانون گذار با ارائه صورت حساب اصلاحی در سامانه مودیان این چالش را برطرف کرده است. صورت حساب اصلاحی ابزاری کارآمد برای رفع اشتباهات و اصلاح فاکتورهای صادر شده است که به کسب و کارها و نظام مالیاتی کمک می کند تا همه چیز در مسیر درست باقی بماند. ارسال این صورت حساب ها نیازمند رعایت مراحل مشخصی است که باید به درستی انجام شود تا مشکلی در روند کار ایجاد نشود. در این مقاله با جزئیات صورتحساب اصلاحی، روش های ارسال آن در سامانه مودیان و نقش کلیدی آن در مدیریت مالی و شفافیت حسابداری آشنا خواهید شد. اگر می خواهید هم قانون مدار بمانید و هم از سردرگمی در حسابداری جلوگیری کنید، همراه ما باشید تا همه چیز را بررسی کنیم.
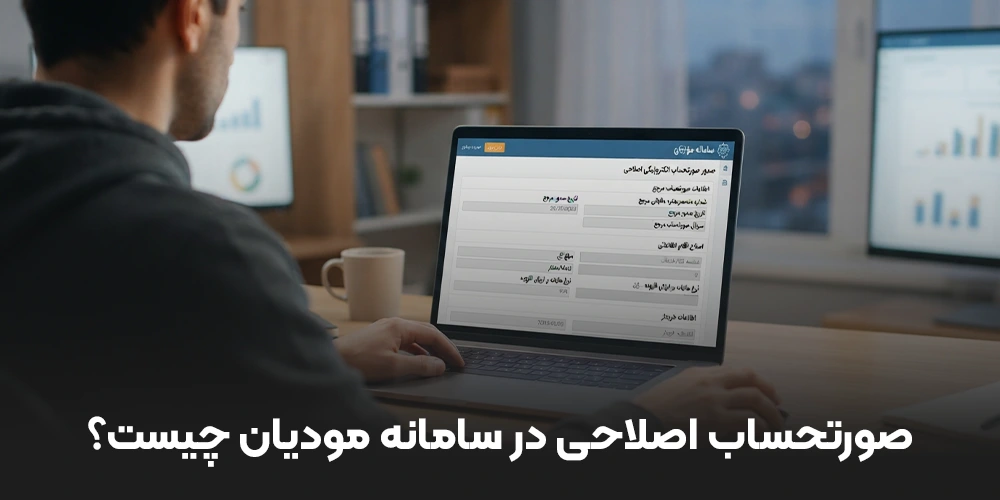
یکی از قابلیت های جدیدی که به سامانه مودیان اضافه شده است، پس از آنکه صورتحساب های الکترونیک باید در آن ثبت شوند، انتشار فاکتور اصلاح است. بنابر آنچه تاکنون مرسوم بود، فاکتورهای فروش نادرست ابطال می شدند و امکان اصلاح وجود نداشت. اکنون فاکتورهایی که لازم باشد تا برخی اطلاعات کالا یا خدمات، تعداد آنها و غیره اصلاح شوند، در قالب صدور فاکتور اصلاحی انجام می گردند. به این نکته توجه کنید که اطلاعات اصلاحی نباید شامل 2 مورد زیر باشد:
2 مورد از اقدامات بالا تنها در صورتی انجام می شوند که نسبت به صدور صورتحساب الکترونیکی ابطالی اقدام نموده و در صورت حساب های جدید آن را مجددا صادر کنید.
در این حالت صادر کننده صورتحساب باید مطابق با آخرین سریال صورتحساب الکترونیکی که وجود دارد، صورتحساب جدیدی که همان فاکتور اصلاحی در سامانه مودیان است را با شماره منحصر به فرد مالیاتی فرد در صورتحساب مرجع صادر نماید. سپس آن را به سامانه مودیان ارسال کند. آشنایی با انواع صورتحساب ها و واکنش ها به آن مانند فاکتور اصلاحی در سامانه مودیان جزو موضوعات مهم در حسابرسی و حسابداری است. در ادامه نکات بیشتر راجع به این موضوع مالی بیان می کنیم.
فاکتور اصلاحی به چند دلیل در مدیریت مالی اهمیت بالایی دارد که در ادامه به بیان آنها می پردازیم:
با توجه به مفاد دستورالعمل اجرایی صدور صورتحساب الکترونیکی، امکان صورتحساب اصلاحی در سامانه مودیان تنها در صورتی مجاز است که اطلاعات هویتی خریدار و شناسه کالا یا خدمت بدون تغییر باقی بماند. چنانچه نیاز به اصلاح این موارد باشد، صورتحساب اصلاحی معتبر نخواهد بود و مؤدی موظف است ابتدا فاکتور اصلی را ابطال و سپس فاکتور جدیدی صادر نماید. طبق مقررات جاری، اطلاعاتی مانند کد اقتصادی خریدار، شناسه ملی، شناسه کالا و کد فراگیر اتباع غیر ایرانی از جمله اقلام غیرقابل ویرایش هستند.
هرگاه اطلاعات درج شده در یک صورتحساب الکترونیکی پس از صدور نیاز به اصلاح داشته باشد، می توان از صورتحساب اصلاحی استفاده کرد. این صورتحساب برای اصلاح اطلاعات اشتباه یا ناقص صورتحساب قبلی صادر می شود و باید به صورتحساب اصلی ارجاع داشته باشد.
برای مثال، در موارد زیر صدور صورتحساب اصلاحی کاربرد دارد:
در این حالت، صورتحساب قبلی به عنوان صورتحساب مرجع باقی می ماند و صورتحساب اصلاحی با ارجاع به آن صادر و ارسال می شود. بنابراین، صورتحساب اصلاحی را نباید به معنای حذف صورتحساب قبلی در نظر گرفت؛ بلکه هدف آن اصلاح اطلاعات صورتحساب موجود و ثبت نسخه اصلاح شده در سامانه مودیان است.
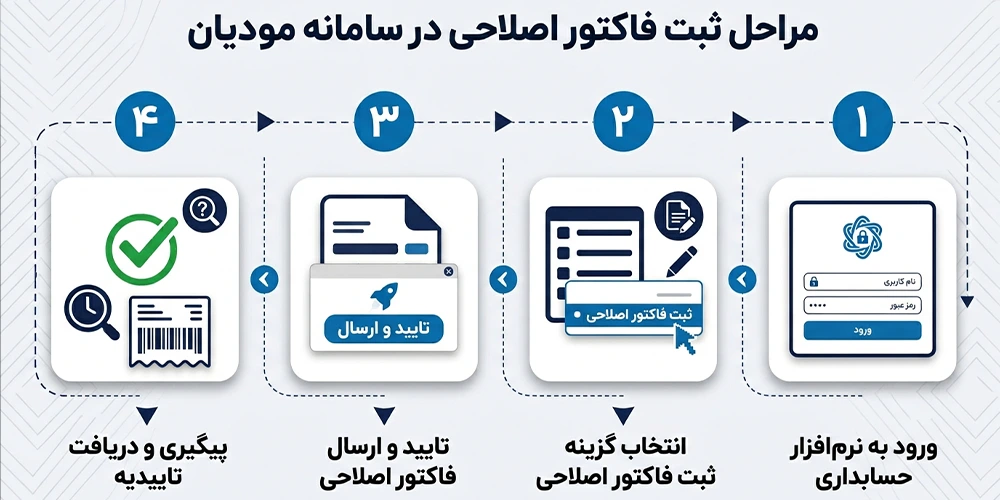
برای ثبت فاکتور اصلاحی در سامانه مودیان، لازم است که مراحلی را به دقت دنبال کنید. در ادامه، مراحل اصلی ثبت فاکتور اصلاحی را برای شما شرح می دهیم:
دقت نمایید اصلاح فاکتورها جهت سامانه مودیان در هر نرم افزار حسابداری متفاوت می باشد.
نکته: برای صدور صورتحساب اصلاحی، مؤدی باید صورت حساب جدیدی که حاوی شماره منحصر به فرد مالیاتی صورتحساب مرجع است را به سامانه مودیان ارسال کند. در این صورتحساب، تمامی اطلاعات مرجع به همراه اصلاحات ارسال می شود. اگر صورتحساب اصلاحی از نوع اول باشد، همانند صورتحساب اصلی نیازمند تایید خریدار است؛ در غیر این صورت، نیازی به تایید ندارد.
در صورتحساب هایی که اطلاعات خریدار در کارپوشه او درج می شود، وضعیت و واکنش خریدار می تواند در فرآیند صورتحساب ارجاعی اثرگذار باشد. به همین دلیل بهتر است به جای استفاده از یک حکم کلی مانند «همه صورتحساب های اصلاحی نیاز به تایید دارند» یا «هیچ کدام نیاز ندارند»، نوع صورتحساب و وضعیت آن در کارپوشه بررسی شود. این موضوع به ویژه برای صدور اصلاحیه یا صورتحساب ارجاعی بعدی اهمیت دارد.
عبارت «صورتحساب ابطالی در همه شرایط بدون نیاز به تایید خریدار است» را نباید به صورت مطلق مبنا قرار داد. در سامانه مودیان، نوع صورتحساب، وضعیت صورتحساب مرجع و گردش آن در کارپوشه مودیان اهمیت دارد. بنابراین هنگام ابطال باید وضعیت نهایی صورتحساب مرجع و صورتحساب ابطالی در کارپوشه کنترل شود. از نظر کاربرد نیز صورتحساب ابطالی برای شرایطی مانند اشتباه در اطلاعات غیر قابل اصلاح، برگشت کامل اقلام، عدم وقوع معامله یا اشتباه در تاریخ معامله استفاده می شود.
یکی از پرتکرارترین ابهام ها، ترکیب شدن سه مهلت متفاوت با یکدیگر است.
| وضعیت | موضوع |
| در دستورالعمل فعلی، مهلت ثابت ۳۰روزه ای با این عنوان تعیین نشده است | مهلت مستقل برای تصمیم به اصلاح فاکتور |
| باید در بازه مجاز اعلام شده از طرف سازمان رعایت شود؛ در وضعیت عادی فعلی ۱۲ روز | فاصله صدور صورتحساب تا ثبت در سامانه |
| موضوعی جدا از مهلت اصلاح یا ارسال صورتحساب است | مهلت واکنش خریدار |
در نتیجه، اگر در منابع قدیمی با عبارت «مهلت اصلاح فاکتور در سامانه مودیان ۳۰ روز است» مواجه شدید، آن را نباید به عنوان مهلت مستقل فعلی اصلاح صورتحساب در نظر بگیرید. دستورالعمل V7.9 برای کنترل صورتحساب های اصلاحی، ابطالی و برگشت از فروش به «بازه زمانی مجاز اعلام شده توسط سازمان» ارجاع می دهد.
چند خطا بیش از بقیه باعث انتخاب فرآیند اشتباه می شوند:
قبل از ارسال صورتحساب ارجاعی، مشخص کردن علت واقعی تغییر مهم تر از انتخاب سریع گزینه اصلاح، ابطال یا برگشت از فروش است.
صورتحساب اصلاحی برای تصحیح همه اشتباهات فاکتور نیست. اگر اصل معامله معتبر است و خطا در یکی از اطلاعات قابل اصلاح مانند مبلغ یا مقدار رخ داده، می توان با رعایت ضوابط صورتحساب اصلاحی صادر کرد.
اما اطلاعاتی مانند خریدار، نوع و الگوی صورتحساب، شناسه کالا یا خدمت، نرخ مالیات بر ارزش افزوده و تاریخ معامله با صورتحساب اصلاحی قابل تغییر نیستند و بسته به شرایط باید صورتحساب قبلی ابطال و اطلاعات صحیح مجدداً ثبت شود.
نرمافزار حسابداری تدبیر با قابلیتهای جامع، راهحلی ایدهآل برای مدیریت مالی کسبوکارهاست و تیم فروش ما شما را در انتخاب بهترین نسخه همراهی میکند.
پشتیبانی سریع و حرفهای تدبیر، پاسخگوی تمام سوالات و مشکلات شماست. تیم پشتیبانی ما همواره آماده خدمترسانی با بالاترین کیفیت میباشد.
نرمافزار حسابداری تدبیر با بهروزترین فناوریها، امنیت و دقت بالایی در مدیریت مالی ارائه میدهد.
با دورههای آموزشی تدبیر، بهراحتی از تمام امکانات نرمافزار بهرهمند شوید.